Resumen Ejecutivo
¿Compra directa, arrendamiento financiero o arrendamiento operativo? Un marco práctico basado en el TCO para alinear la financiación y las estructuras de arrendamiento de equipos hospitalarios con el ciclo de renovación, flujo de caja y balance de cada activo.
Cada director financiero de hospital y director biomédico con el que me siento me hace la misma pregunta en cuanto una lista de equipos llega a la mesa: ¿compramos esto directamente, lo financiamos o lo arrendamos? La pregunta parece simple en una hoja de cálculo. No lo es. La respuesta incorrecta añade silenciosamente seis o siete cifras a una base de costos a diez años, y el daño rara vez surge hasta el tercer o cuarto año, cuando llegan las facturas de servicio o la tecnología se vuelve obsoleta. Comprometerse con una construcción quirúrgica completa a través de un quirófano llave en mano programa, y la decisión de financiación deja de ser una partida y se convierte en una estrategia.
He visto a dos hospitales cometer errores opuestos con el mismo presupuesto. El primero destinó toda su reserva de capital a la compra al contado de suites de imagenología y quirúrgicas, y luego no le quedó nada para contratos de servicio, capacitación o la inevitable revisión del diseño seis meses después. El segundo arrendó todo con arrendamientos operativos a corto plazo, y luego pagó por las mismas máquinas tres veces a lo largo de una década sin acumular capital alguno. Ambas decisiones parecían defendibles en el documento del consejo. Ambas fueron costosas en la práctica, porque nadie había modelado la vida completa del activo antes de firmar.
Esta guía explica cómo guío a un equipo de adquisiciones a través de decisiones de financiación y arrendamiento de equipos hospitalarios Separaremos los tres modelos principales (compra directa, arrendamiento financiero y arrendamiento operativo) y luego analizaremos las fuerzas que deberían guiar la elección: costo total de propiedad, flujo de caja, tratamiento contable y el ciclo de renovación tecnológica. El objetivo no es nombrar una estructura universalmente mejor, sino ofrecerte un marco repetible para que la respuesta surja de tus propios números y balance.
Por qué ha cambiado la pregunta de comprar versus arrendar
Durante décadas, la lógica predeterminada era casi religiosa: posee tu equipo, porque la propiedad genera capital y arrendar tira el dinero a la basura. Esa lógica asumía dos cosas que ya no se sostienen: que el equipo mantenía su valor y seguía siendo clínicamente útil durante mucho tiempo, y que arrendar mantenía la deuda fuera del balance. Ambos supuestos se han erosionado, y juntos han reescrito la decisión.
El primer cambio es el ritmo de la tecnología. En 2026, la realidad definitoria de los activos médicos de alto costo es que la innovación supera a la depreciación. Los sistemas de imagenología, la robótica quirúrgica y las plataformas de navegación pueden quedar clínicamente superados mucho antes de que se desgasten físicamente. Una máquina que aún funciona perfectamente puede convertirse en la segunda mejor opción en su categoría en pocos años. Cuando la obsolescencia supera al desgaste, el valor residual del que te enorgullecías poseer se convierte en un pasivo que no puedes reubicar ni vender.
El segundo cambio es la contabilidad. Bajo la NIIF 16, efectiva desde 2019, y su contraparte en los PCGA de EE. UU., la ASC 842, los arrendatarios ahora deben reconocer la mayoría de los arrendamientos en el balance como un activo por derecho de uso emparejado con un pasivo por arrendamiento. Los arrendamientos a corto plazo y de bajo valor aún pueden tratarse de manera más ligera, pero un arrendamiento plurianual de un sistema quirúrgico o de imagenología importante ahora aparece. Comprar versus arrendar ya no puede venderse como una forma de ocultar el apalancamiento; debe justificarse en términos de flujo de caja, impuestos y ciclo de vida.
Si te venden una propuesta de arrendamiento principalmente como una forma de mantener la deuda fuera del balance, detén la conversación. Desde la NIIF 16 y la ASC 842, ese beneficio es en su mayoría una ilusión para equipos importantes, y cualquier estructura promocionada sobre esa base te está ocultando su verdadera economía.
Los Tres Modelos de Adquisición, Explicados de Forma Sencilla
Compra Directa
Pagas el precio completo (con reservas de efectivo, un presupuesto de capital, una emisión de bonos o un préstamo bancario) y posees el activo desde el primer día. El equipo se encuentra en tu balance como un activo fijo, lo deprecias durante su vida útil y al final lo conservas, lo reubiccas, lo vendes o lo desechas. Todas las ventajas y desventajas de la propiedad son tuyas.
- Mejor cuando: el activo tiene una vida clínica larga y predecible, conserva valor residual, y tienes capital inactivo que no genera rendimientos en otro lugar.
- Flujo de efectivo: una gran salida inicial, luego costos continuos bajos aparte del servicio y los consumibles.
- Riesgo que asumes: obsolescencia, disposición y el costo total del tiempo de inactividad una vez que expire la garantía.
Arrendamiento Financiero (Capital Lease)
Un arrendamiento financiero es económicamente una compra disfrazada de alquiler. El arrendador compra el equipo, pero sustancialmente todos los riesgos y beneficios de la propiedad se transfieren a ti. La señal clásica es una opción de compra a precio favorable — a menudo llamada compra por $1 — que te permite tomar la propiedad al final del plazo por una suma nominal. Debido a que efectivamente lo posees, capitalizas el activo, lo deprecias y llevas el arrendamiento en tu balance general de manera similar a una compra financiada.
- Mejor cuando: tienes la intención de conservar el activo durante toda su vida útil y deseas distribuir el costo sin un pago inicial grande, pero aún quieres la propiedad al final.
- Flujo de efectivo: poco o ningún pago inicial, pagos periódicos fijos, propiedad retenida al final del plazo.
- Ángulo fiscal: en muchas jurisdicciones, el arrendatario puede reclamar la depreciación y, cuando corresponda, deducciones aceleradas sobre el equipo.
Arrendamiento Operativo (True Lease)
Un arrendamiento operativo es un alquiler genuino. Pagas por el derecho de usar el equipo durante un período definido, y al final lo devuelves, renuevas o lo compras a su valor de mercado en ese momento (un arrendamiento a valor de mercado). El arrendador retiene el valor residual y el riesgo de lo que vale el activo cuando lo devuelves. Esta estructura se combina naturalmente con tecnología de rápido avance, porque te permite devolver una máquina que se está volviendo obsoleta y pasar a una más nueva sin poseer un activo que no puedas deshacer fácilmente.
- Mejor cuando: la tecnología se actualiza rápidamente y deseas la flexibilidad de mejorar en lugar de la carga de la propiedad.
- Flujo de efectivo: Normalmente, el pago periódico más bajo de los tres, ya que solo financias el uso del activo, no su precio total.
- Riesgo que asume el arrendador: Valor residual y obsolescencia — precisamente por eso esta estructura le cuesta más al arrendador ofrecerla y se fija el precio en consecuencia.
Arrendamiento Financiero versus Arrendamiento Operativo: La Comparación que Importa
La decisión más importante en el arrendamiento de equipos hospitalarios normalmente no es comprar versus arrendar en abstracto — es qué tipo de arrendamiento firmas. Un arrendamiento financiero y uno operativo se ven similares en la línea de flujo de caja mensual, pero se comportan de manera muy diferente durante la vida del activo. La elección estructural más importante es la opción al final del plazo: una opción de compra por 1€ te dirige hacia la propiedad, mientras que una compra a valor de mercado o una opción de devolución te mantiene en el territorio del alquiler y transfiere el riesgo residual al arrendador.
| Dimensión | Compra Directa | Arrendamiento Financiero (Opción de Compra por 1€) | Arrendamiento Operativo (Valor de Mercado / Devolución) |
|---|---|---|---|
| Desembolso inicial | Precio completo, desde el día uno | Bajo o nulo | Bajo o nulo |
| Pago periódico | Ninguno (después de la compra) | Más alto — cubre el costo total del activo más el cargo financiero | Más bajo — cubre solo la porción utilizada del activo |
| Propiedad al final del plazo | Suyo desde el principio | Suyo por una suma nominal | Devolver, renovar o comprar al valor justo de mercado |
| Quién asume el riesgo de valor residual | Usted | Usted (conserva el activo) | El arrendador |
| Tratamiento en el balance general | Activo fijo, depreciado | Activo por derecho de uso más pasivo por arrendamiento | Activo por derecho de uso más pasivo por arrendamiento (NIIF 16 / ASC 842), sujeto a exenciones por corto plazo y bajo valor |
| Flexibilidad de actualización | Baja: debe vender o desechar primero | De baja a moderada | Alta: renovación incorporada al final del plazo |
| Activo más adecuado | Equipo de larga vida, duradero, que mantiene su valor | Equipo que usará hasta el final de su vida útil y desea poseer | Tecnología de renovación rápida donde la flexibilidad supera al capital |
Observe lo que revela la tabla: el pago mensual más bajo del arrendamiento operativo no es un descuento. Es la consecuencia de pagar solo por una parte de la vida del activo mientras el arrendador asume el riesgo residual. Mantenga una máquina durante quince años y un arrendamiento operativo generalmente costará más en total que comprar o un arrendamiento financiero, porque paga una prima por una flexibilidad que nunca utiliza. Si la tecnología quedará obsoleta en cinco años, esa flexibilidad es exactamente lo que está comprando.
Costo Total de Propiedad: El Número que Realmente Decide
El precio de compra es el número más fácil de ver y el menos importante para decidir. La cifra que debería guiar una decisión de arrendamiento financiero de equipos hospitalarios es el costo total de propiedad: el costo completo de adquirir, operar y retirar un activo durante toda su vida útil. Dos máquinas con el mismo precio de etiqueta pueden tener costos a diez años muy diferentes una vez que se contabilizan el servicio, el tiempo de inactividad, los consumibles y la eliminación.
Un modelo defendible de TCO para equipos clínicos debe incluir cada una de las siguientes líneas de costo, no solo la primera:
- Adquisición: Precio de compra, o la suma de los pagos de arrendamiento durante el período en que espera usar el activo.
- Instalación y puesta en marcha: Preparación del sitio, montaje, integración con sistemas de gases medicinales y eléctricos, y pruebas de aceptación antes del uso clínico.
- Servicio y mantenimiento: Mantenimiento preventivo y reparación después de que expire la garantía, ya sea mediante un contrato OEM, un proveedor externo o un equipo de ingeniería clínica interno.
- Tiempo de inactividad: Los ingresos y la capacidad clínica perdidos cuando el activo no está disponible—a menudo el número oculto más grande, y el que con mayor frecuencia se excluye del modelo.
- Consumibles y accesorios: Los artículos recurrentes que el equipo necesita para funcionar, desde lámparas y almohadillas hasta desechables.
- Formación: Capacitar al personal clínico y técnico para que sea competente, y volver a capacitarlos cuando cambien los modelos o el software.
- Eliminación y valor residual: El costo al final de la vida útil de desmantelar, o el valor compensatorio que se recupera al vender o intercambiar el activo.
Las líneas de servicio y tiempo de inactividad son donde las estructuras de financiamiento divergen silenciosamente. Un arrendamiento agrupado que incluye un acuerdo de mantenimiento completo puede parecer más caro al mes que una compra simple, pero termina siendo más barato a largo plazo de diez años, porque limita la exposición a reparaciones y protege el tiempo de actividad. Lo contrario también es cierto: un arrendamiento barato en equipos con mala disponibilidad de repuestos se convierte en un agujero presupuestario en cuanto expira la garantía. Por eso trato la disponibilidad de repuestos y el servicio posventa como insumos de financiamiento, no como ocurrencias tardías, un punto que cubro en el artículo complementario sobre. costo total de propiedad de la cama de hospital.
Nunca compares un precio de compra simple contra un pago de arrendamiento completamente cargado. O cargas ambos lados con servicio, tiempo de inactividad y disposición, o reduces ambos al metal. La decisión de financiamiento solo es honesta cuando las dos opciones tienen el mismo alcance de costos.
Una forma práctica de proteger la línea de servicio es negociar un programa de piezas de repuesto y servicio junto con el equipo, idealmente con el fabricante, para que la disponibilidad de repuestos y los tiempos de respuesta sean contractuales, no aspiracionales. Cuando el financiamiento envuelve equipo y soporte en un pago predecible, el equipo biomédico deja de perseguir facturas sorpresa y comienza a planificar capacidad.
Emparejando la Estructura con el Ciclo de Actualización
Si el costo total de propiedad es el número que decide, el ciclo de actualización tecnológica es el reloj contra el que corre ese número. Diferentes categorías de equipos hospitalarios envejecen a velocidades muy distintas, y la estructura de financiamiento debe emparejarse con esa velocidad. Si el emparejamiento es incorrecto, o posees tecnología obsoleta de la que no puedes salir, o sigues alquilando equipo duradero mucho después de que deberías haberlo poseído.
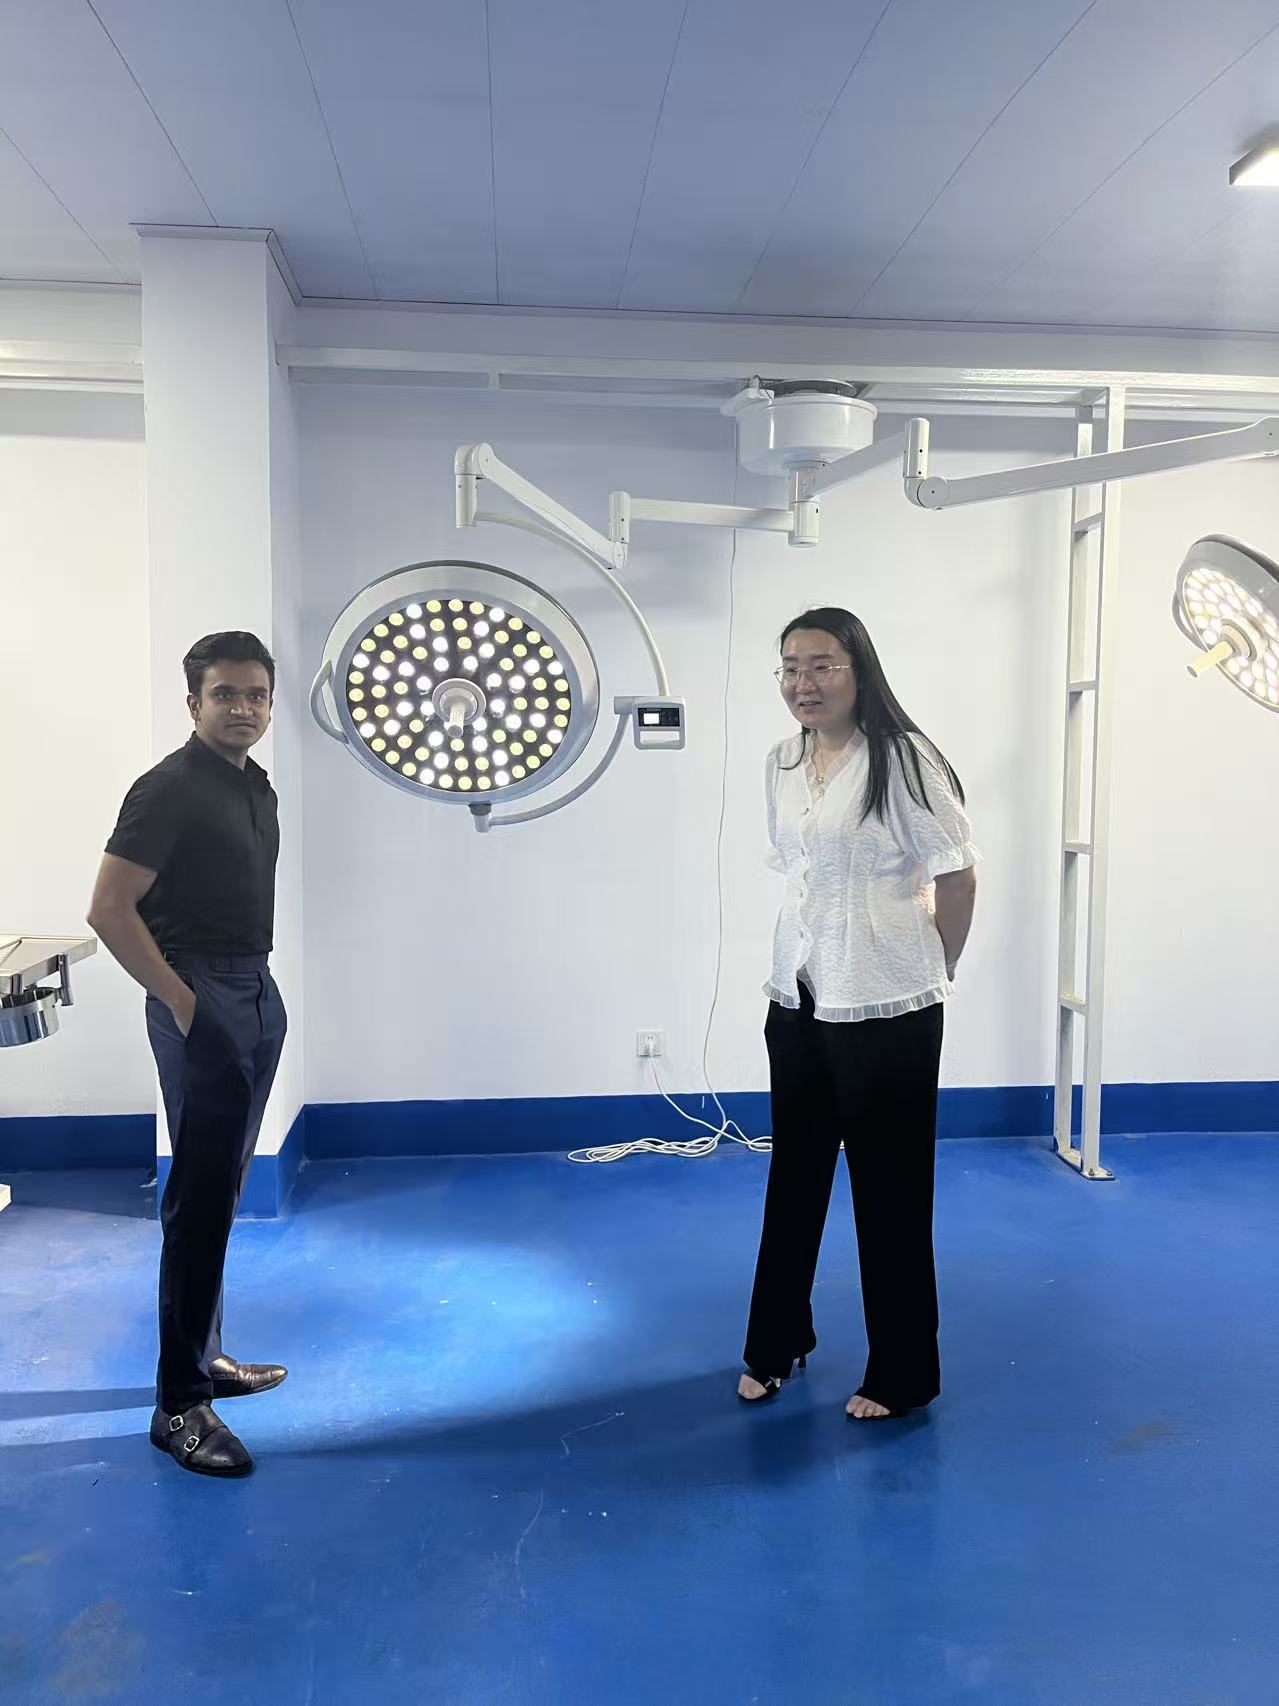
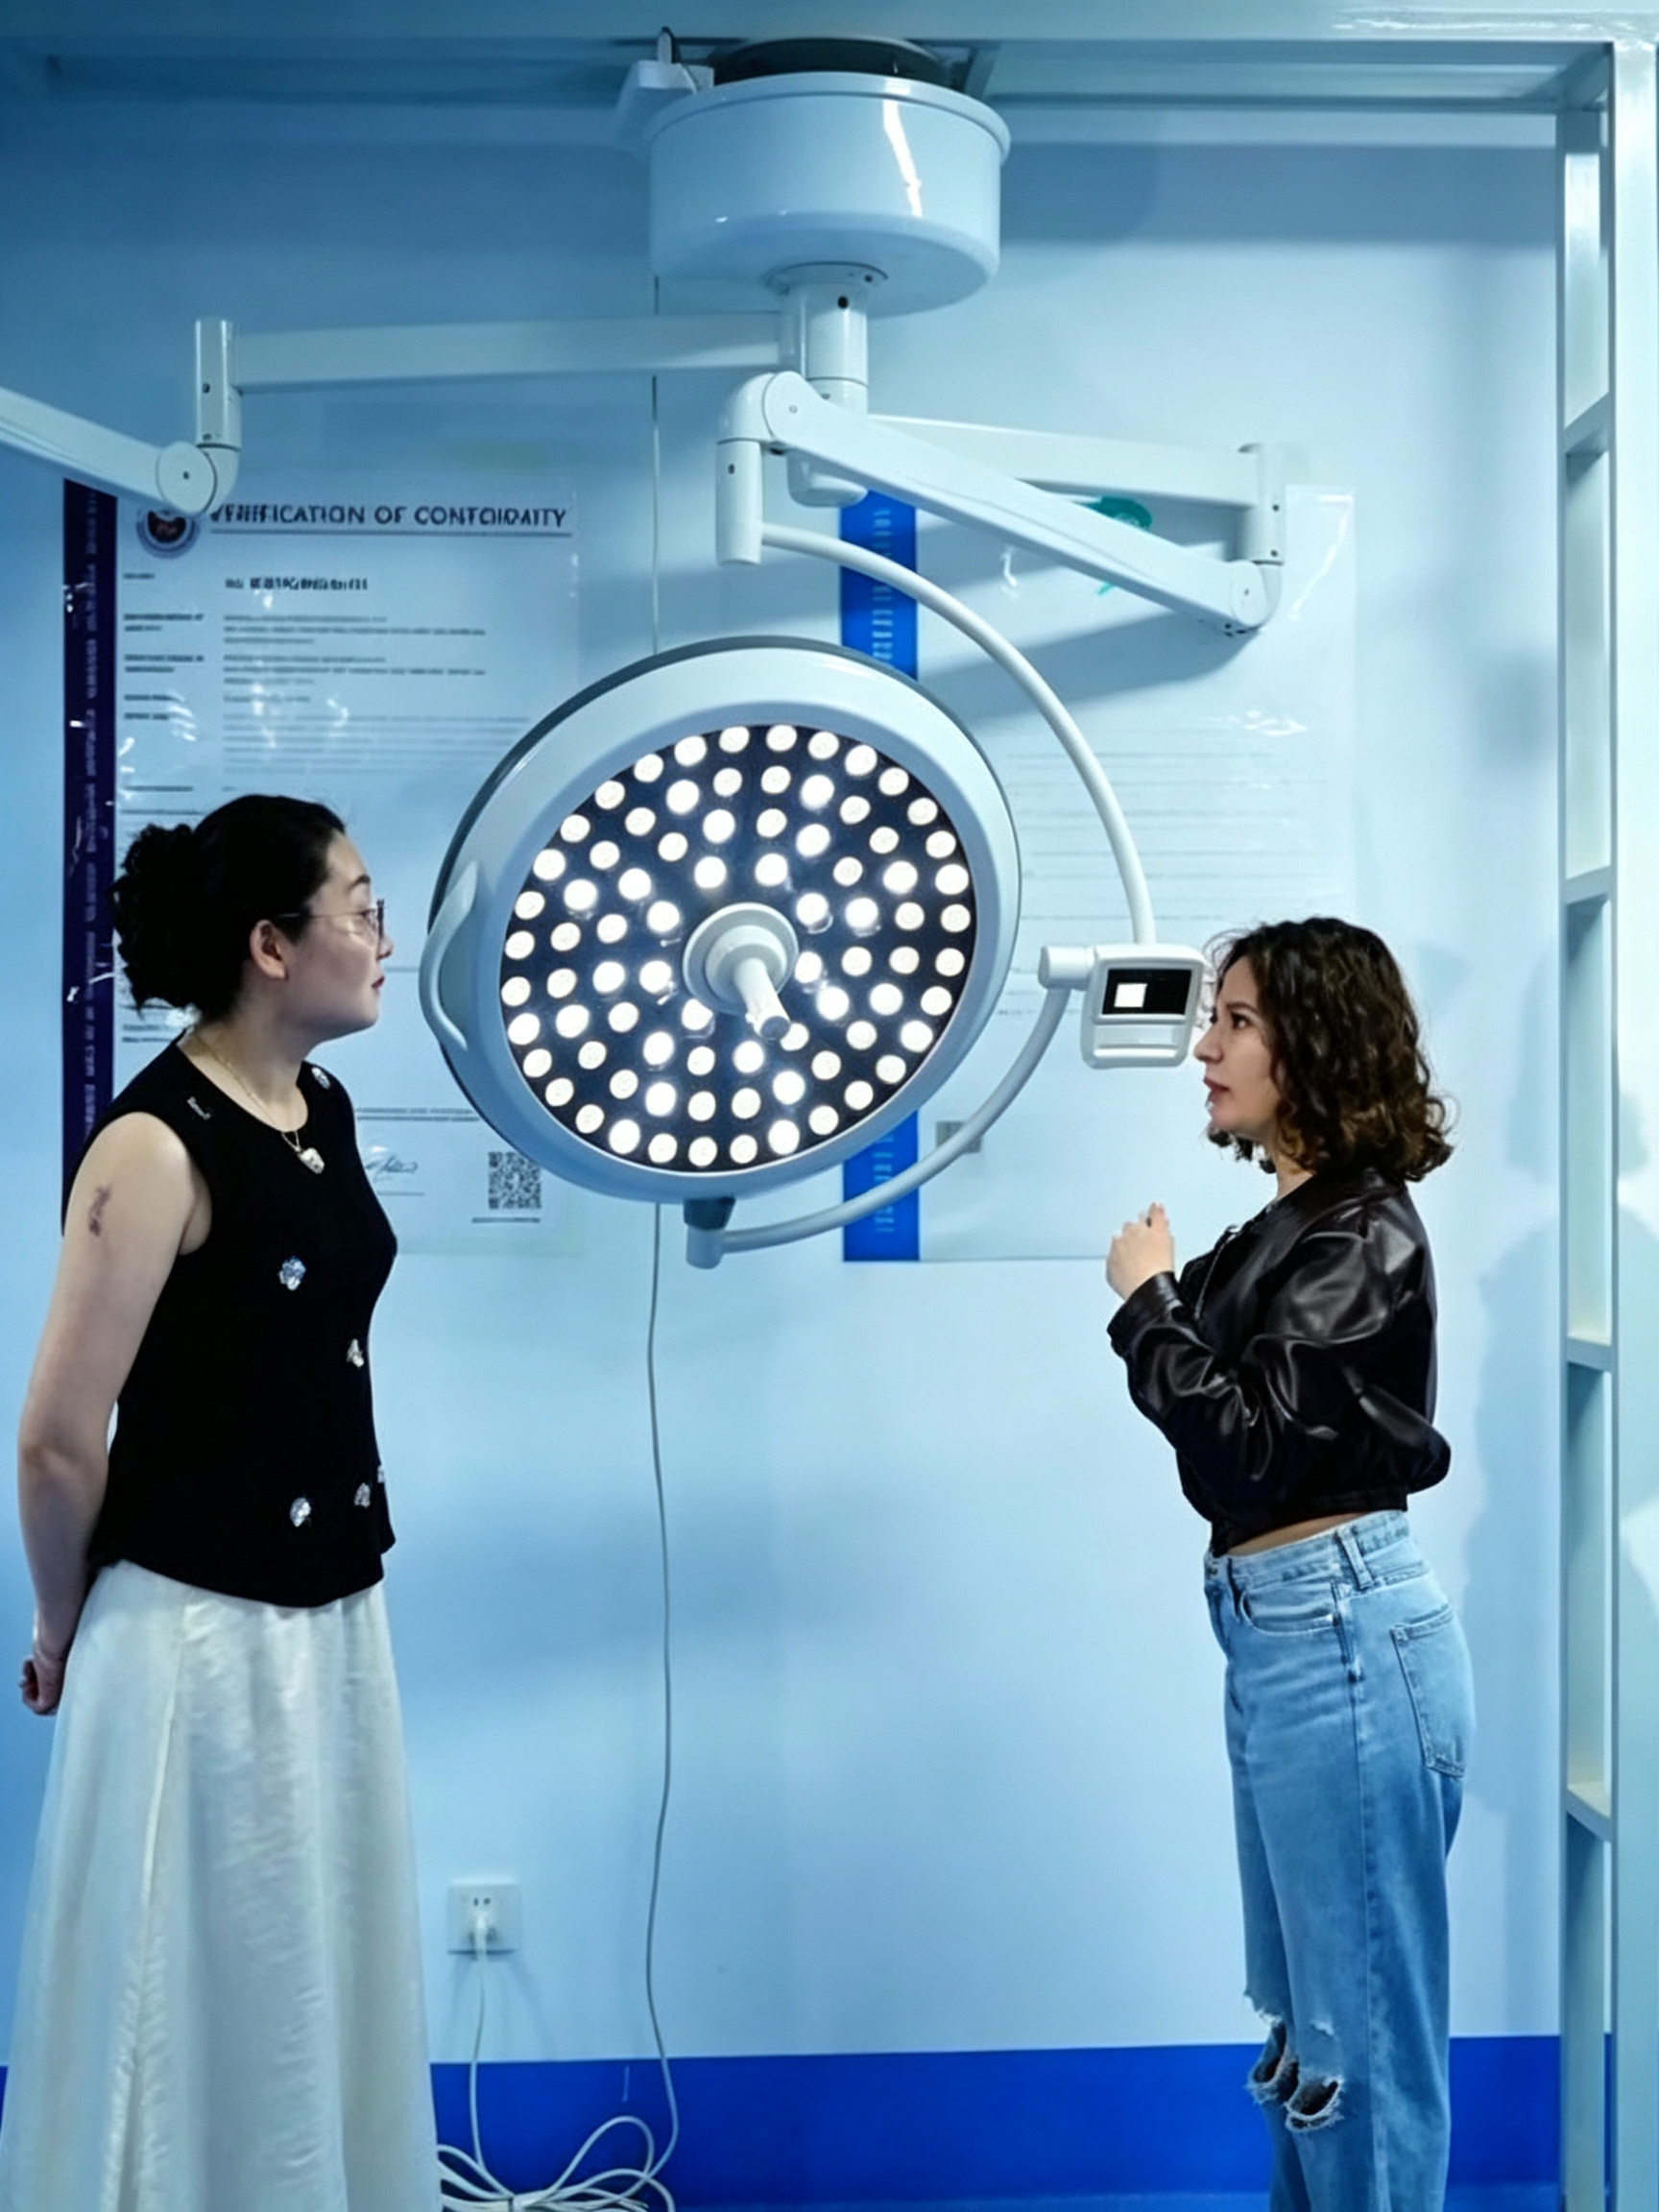
En un extremo se encuentran los activos de rápido movimiento y con mucho software: sistemas de imagen, robótica quirúrgica y plataformas de navegación. Estos pueden quedar clínicamente rezagados en aproximadamente cinco a siete años, incluso si están mecánicamente sólidos, lo que los convierte en candidatos naturales para arrendamientos operativos con cláusulas de actualización tecnológica incorporadas: la flexibilidad para devolver y mejorar vale más que el capital que construirías al poseerlos. En el otro extremo se encuentran los activos duraderos que mantienen su utilidad y valor durante una década o más: luces quirúrgicas, mesas de operaciones, camas hospitalarias, péndulos médicos y carros. Estos recompensan la propiedad, porque los usas hasta el final de una larga vida y el valor residual es real.
Esta es la distinción que hago para hospitales que construyen una instalación de equipos mixtos. La infraestructura duradera de la sala — un luz quirúrgica LED, un eléctrico mesa de operaciones, el colgantes médicos que transporta gas y energía — generalmente se mantiene clínicamente actualizada durante diez a quince años. Comprar esos activos, o tomarlos en un arrendamiento financiero con una opción de compra $1, suele ser mejor que alquilarlos repetidamente. Los sistemas de imagen y robótica en la misma suite, por el contrario, a menudo tienen más sentido en un arrendamiento operativo que permite al hospital actualizar en un ciclo predecible.
- Activos de actualización rápida (imagen, robótica, navegación): favorecen arrendamientos operativos con cláusulas de actualización; el riesgo de propiedad supera el beneficio de capital.
- Activos duraderos de actualización lenta (luces, mesas, camas, péndulos, carros): favorecer la compra o el arrendamiento financiero; una vida útil larga hace que la propiedad sea económica.
- Flotas mixtas: financiar cada categoría según su propio calendario en lugar de imponer una misma estructura para toda la lista.
- Alinear el plazo con la vida útil: el plazo del arrendamiento debe seguir la vida clínica esperada del activo, y no al revés.
Un marco de decisión que uso en proyectos reales
Después de suficientes conversaciones de este tipo, la decisión deja de sentirse como un salto al vacío y comienza a sentirse como una lista de verificación. Aquí está el marco de cuatro pasos que sigo con un equipo de adquisiciones, en orden.
Paso 1 — Clasificar cada activo según su velocidad de caducidad
Divida la lista de equipos en categorías de renovación rápida y renovación lenta antes de discutir un solo pago. Esto evita el error más común: aplicar una única estructura de financiamiento a una lista que contiene tanto tecnología de cinco años como infraestructura de quince años. La velocidad de renovación, no el precio, es el primer determinante de la estructura.
Paso 2 — Modelar el costo total de propiedad, no el precio de compra
Construya un modelo a diez años para cada activo importante que cubra adquisición, instalación, servicio, tiempo de inactividad, consumibles, capacitación y eliminación, con el valor residual descontado al final. Ejecute el mismo alcance bajo compra, arrendamiento financiero y arrendamiento operativo. La opción con el menor TCO durante el período en que realmente utilizará el activo gana, independientemente de cuál tuviera el número mensual más atractivo.
Paso 3 — Evaluar el flujo de caja y el balance general
Confirme que la institución puede absorber el desembolso inicial de una compra sin privar de fondos a los presupuestos de servicio, capacitación y contingencias. Luego verifique la contabilidad: bajo NIIF 16 y ASC 842, un arrendamiento plurianual se registra en el balance como un activo por derecho de uso y un pasivo, por lo que no elija un arrendamiento para ocultar el apalancamiento. Involucre a finanzas y a los auditores ahora, no después de que se firme el contrato.
Paso 4 — Negociar la salida antes de firmar la entrada
La cláusula de finalización del plazo es donde se ganan o se pierden los arrendamientos. Decida deliberadamente si desea una opción de compra por $1, una compra a valor de mercado justo o una devolución limpia con renovación hacia equipos más nuevos, y obtenga por escrito el valor residual, la ruta de actualización y los términos de terminación anticipada. Un arrendamiento que parece barato al inicio se vuelve caro al final si la salida nunca se negoció.
Los equipos que hacen esto correctamente tratan la estructura de financiamiento como parte de la especificación del equipo, no como algo que finanzas añade después. Para cuando se emite la orden de compra, la estructura ya debería estar resuelta, porque fue ella la que determinó qué equipos llegaron a la lista.
Cómo se desarrolló esto en un proyecto reciente de quirófano llave en mano
Un grupo hospitalario regional se acercó a nosotros planeando un conjunto de dos quirófanos más una unidad de cuidados intermedios, y su primer instinto fue arrendar todo el paquete con un único arrendamiento operativo para preservar efectivo. Era un instinto razonable, y habría sido la decisión incorrecta para aproximadamente dos tercios de la lista.
, los brazos médicos y los carros camas de hospital, era equipo de renovación lenta con una vida clínica larga y predecible. Para esa parte, un arrendamiento financiero con una opción de compra por $1 preservó su efectivo sin alquilar repetidamente activos que usarían durante más de una década, y les permitió tomar posesión al final. El sistema de imágenes que anclaba una sala híbrida, por el contrario, era tecnología de renovación rápida, por lo que recomendamos un arrendamiento operativo separado con una cláusula de renovación tecnológica: una ruta de actualización limpia en aproximadamente cinco años.
El resultado fue una estructura combinada: economía de propiedad en los dos tercios duraderos, flexibilidad en el tercio de movimiento rápido, y un plan coherente que emparejaba cada activo con su propio ritmo. Debido a que el equipo llegó a través de un programa coordinado en lugar de una docena de proveedores separados, el hospital también consolidó su soporte OEM y postventa, brindando al equipo biomédico un único socio responsable para piezas y tiempos de respuesta. Para las instituciones que consideran un camino similar, nuestros estudios de casos de proyectos muestran cómo se integran estos programas combinados.
La lección que aprendí de ese proyecto es la misma en la que se basa esta guía: no existe una respuesta universalmente correcta para el arrendamiento financiero de equipos hospitalarios, solo una respuesta correcta para cada activo dado su flujo de efectivo, reglas contables y ciclo de renovación. El hospital que clasificó primero y financió segundo acertó en ambas partes; el que intentó forzar una estructura única en toda la lista habría fallado en ambas.
Conclusión
La decisión de comprar versus arrendar en el ámbito sanitario ha superado la antigua ortodoxia de que la propiedad siempre es mejor. La innovación ahora supera la depreciación en los activos de mayor costo, y la contabilidad moderna de arrendamientos ha eliminado la ilusión fuera de balance que alguna vez hizo del arrendamiento una venta fácil. Lo que queda es una decisión genuina de ingeniería: ajustar la estructura al ciclo de renovación del activo, decidir sobre el costo total de propiedad en lugar del precio de compra, y negociar la salida antes de firmar la entrada.
La compra directa y los arrendamientos financieros te recompensan por poseer equipos duraderos y de larga vida útil: las luces quirúrgicas, mesas de operaciones, camas, brazos articulados y carros que forman la columna vertebral de una instalación. Los arrendamientos operativos te recompensan por mantenerte flexible en tecnología de rápido movimiento que quedará obsoleta antes de desgastarse. La mayoría de los hospitales reales necesitan ambos, aplicados categoría por categoría, dentro de un solo plan coherente. Si desea una segunda opinión sobre cómo estructurar la financiación en torno a su próximo programa de equipos, póngase en contacto con nuestro equipo y revisaremos el marco con sus cifras.
Preguntas Frecuentes
¿Es más barato arrendar equipos hospitalarios que comprarlos?
No automáticamente. Un arrendamiento operativo suele tener el pago mensual más bajo porque pagas solo por la parte de la vida del activo que usas, pero durante un período prolongado de tenencia, esa flexibilidad cuesta más en total que comprar. El arrendamiento tiende a ganar para tecnología de renovación rápida que actualizarás en pocos años; la compra o un arrendamiento financiero tiende a ganar para equipos duraderos que usarás durante una década o más. La comparación honesta es siempre el costo total de propiedad durante el período en que realmente usas el activo.
¿Mantiene un arrendamiento el equipo fuera del balance?
Mayormente no, ya no. Bajo las NIIF 16 y ASC 842, los arrendatarios reconocen la mayoría de los arrendamientos como un activo por derecho de uso y un pasivo por arrendamiento correspondiente, por lo que un arrendamiento plurianual de equipos importantes aparece como deuda financiada. Las principales excepciones son los arrendamientos a corto plazo de doce meses o menos y los activos de bajo valor. Por lo tanto, el arrendamiento debe elegirse por razones de flujo de efectivo, fiscales y de ciclo de vida, no para ocultar apalancamiento a prestamistas o agencias de calificación.
¿Cuál es un plazo típico de arrendamiento para equipos médicos?
Los plazos suelen oscilar entre tres y siete años, con plazos más largos disponibles para algunos activos de alto valor. El plazo adecuado sigue la vida clínica y el ciclo de actualización del activo: un sistema de imágenes o robótica de rápida evolución suele tener un arrendamiento operativo más corto alineado con una ruta de actualización de cinco años, mientras que los equipos duraderos pueden tener un arrendamiento financiero más largo que termina en propiedad. Alinee el plazo con la vida del activo, para no pagar por flexibilidad no utilizada ni quedar atrapado en un activo obsoleto.
¿Cuándo sigue teniendo sentido la compra directa?
La compra directa tiene más sentido cuando el activo tiene una vida clínica larga y predecible, conserva valor residual y usted dispone de capital que no obtiene un mejor rendimiento en otro lugar. La infraestructura duradera (luces quirúrgicas, mesas de operaciones, camas hospitalarias, columnas y carros) se ajusta bien a este perfil. La compra también le conviene cuando desea evitar por completo los cargos financieros y puede absorber el costo inicial sin privar a otros presupuestos. La trampa es comprar tecnología de rápida actualización directamente y poseer un activo clínicamente obsoleto antes de que parezca estar pagado.
¿Cómo cambia el costo total de propiedad la decisión?
Por completo. El TCO replantea la pregunta de “qué opción tiene el precio más bajo hoy” a “qué opción cuesta menos durante toda la vida del activo”. Una vez que se agregan instalación, servicio, tiempo de inactividad, consumibles, capacitación y eliminación al costo de adquisición, la máquina más barata de comprar a menudo no es la más barata de poseer, y un arrendamiento que incluye mantenimiento puede superar a una compra directa en diez años. Un modelo TCO comparable entre compra, arrendamiento financiero y arrendamiento operativo es la forma más confiable de decidir.
Para condiciones de pago directo en lugar de financiación, consulte la guía de pagos T/T vs L/C.
También te puede interesar...

Pricing Your Imported Equipment as a Distributor
A distributor’s price is not the factory price plus a flat markup. It is the...

Container Loading Plans: Volume and Cargo Protection
Container loading plans for medical equipment are the packing and stowage layout that decides how...

Budgeting for Installation and Training Costs
The invoice price of medical equipment is the smaller half of its cost. The larger...